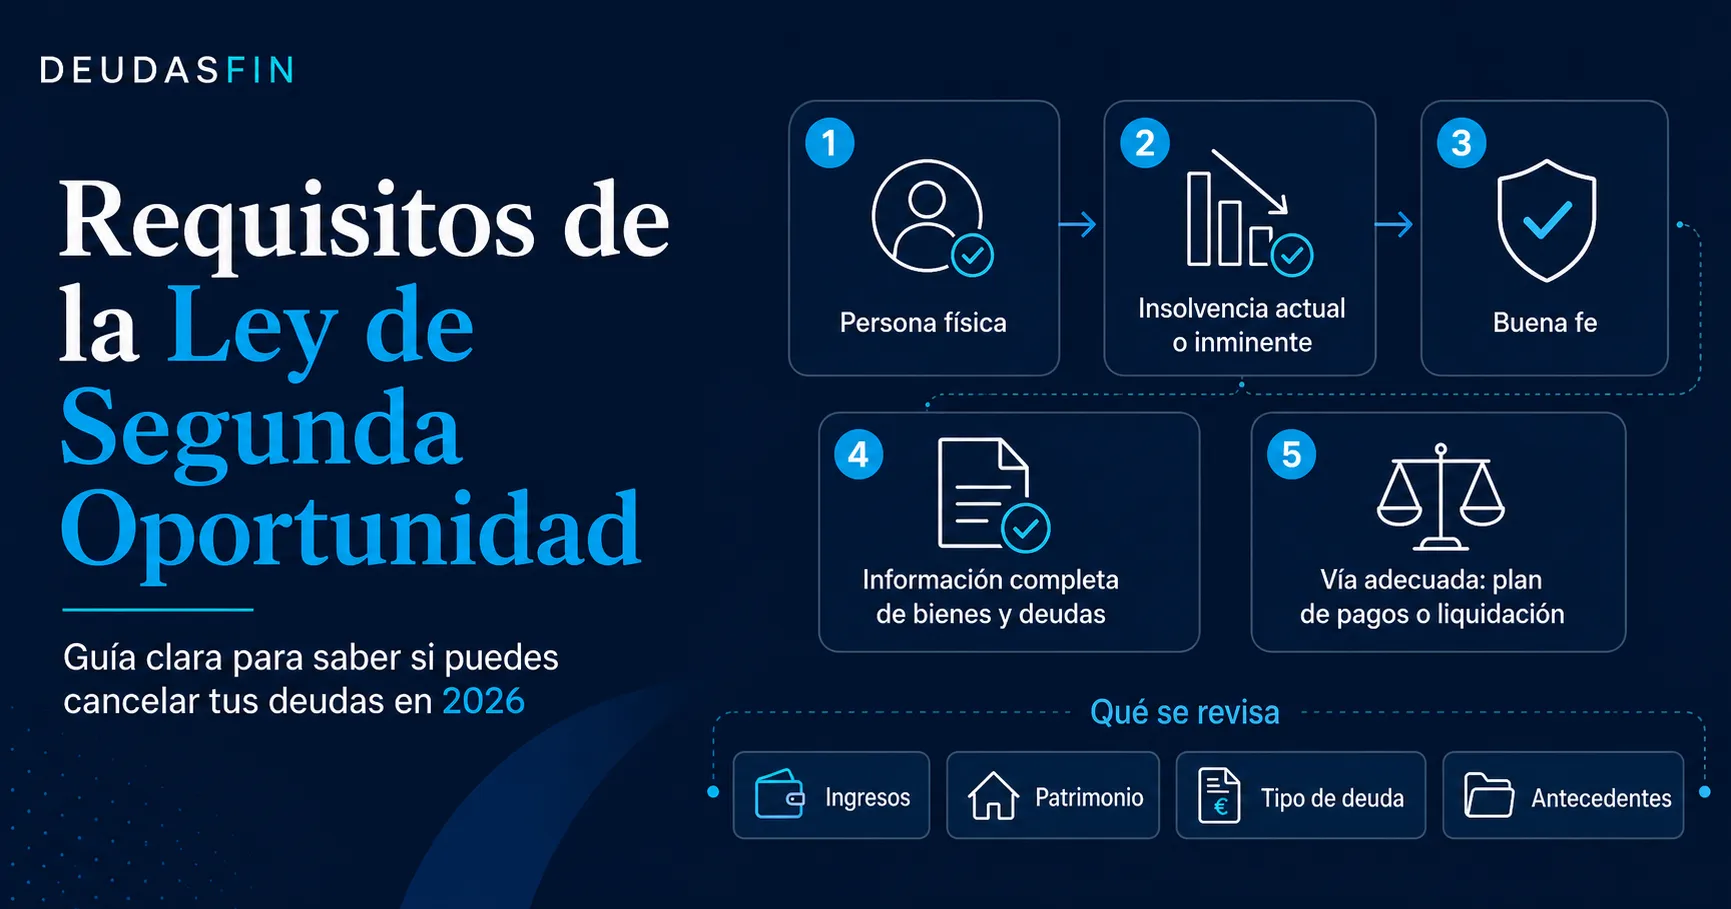
Los requisitos para acogerse a la Ley de Segunda Oportunidad en 2026 son concretos y evaluables. La reforma introducida por la Ley 16/2022 los flexibilizó respecto al régimen anterior, eliminó el obstáculo del acuerdo extrajudicial de pagos previo y amplió la exoneración de deudas con Hacienda y Seguridad Social. Este artículo explica exactamente qué condiciones exige la ley, cómo se demuestra la "buena fe" del deudor, cuándo se puede pedir por segunda vez y qué obstáculos hacen que la exoneración se deniegue.
¿Puedes cancelar tus deudas? Descúbrelo gratis en 3 minutos: el test comprueba si tu caso encaja en la Ley de Segunda Oportunidad.
Hacer el test →Respuesta rápida
Los requisitos actuales son cinco: (1) ser persona física insolvente (particular o autónomo); (2) actuar de buena fe según el art. 487 TRLC —no haber sido condenado por delitos económicos ni sancionado por infracciones tributarias muy graves en los 10 años previos—; (3) no haber obtenido el BEPI en los 5 años anteriores; (4) colaborar con el juzgado y con la administración concursal aportando información transparente; (5) haber intentado o intentar simultáneamente la ordenación de los pagos posibles.
Ser persona física en situación de insolvencia
La ley protege a las personas físicas —particulares, autónomos y quienes hayan desarrollado anteriormente una actividad empresarial—. No cubre a las sociedades (que van por el concurso de acreedores ordinario) ni a las entidades sin personalidad.
La insolvencia no requiere carecer por completo de ingresos. Es la incapacidad de pagar regularmente las obligaciones exigibles. Un asalariado con nómina de 1.500 € puede ser insolvente si su deuda mensual comprometida excede su renta disponible. Un autónomo con actividad puede serlo si sus ingresos no cubren cuotas, préstamos y suministros al mismo tiempo.
La ley distingue dos tipos:
- Insolvencia actual: la persona no puede cumplir regularmente sus obligaciones exigibles.
- Insolvencia inminente: prevé que no podrá cumplirlas de forma regular dentro de los 3 meses siguientes.
Ambas dan acceso a la Ley de Segunda Oportunidad. La segunda incluso permite actuar preventivamente antes de que lleguen embargos y demandas.
Actuar de buena fe (art. 487 TRLC)
La buena fe no es un concepto ético abstracto. Es una lista de condiciones objetivas que el juez comprueba.
Condiciones que se comprueban
- No haber sido condenado por sentencia firme por delitos económicos en los 10 años previos: contra el patrimonio, contra el orden socioeconómico, falsedad documental, contra Hacienda o Seguridad Social, contra derechos de trabajadores.
- No haber sido sancionado por infracción tributaria muy grave en los 10 años anteriores, ni por infracción grave si la sanción supera el 50 % del importe defraudado.
- No haber obtenido el BEPI en los 5 años previos.
- Haber colaborado con el juez y la administración concursal: aportar información patrimonial completa, no ocultar bienes, no crear insolvencias fraudulentas.
- Haber informado con transparencia sobre las causas de la insolvencia, los ingresos, los gastos y el patrimonio en la solicitud inicial.
Qué NO invalida la buena fe
- Perder el empleo, aunque haya sido por despido disciplinario.
- Que la insolvencia venga de una ruptura de pareja.
- Que la insolvencia venga de una enfermedad grave o de gastos médicos.
- Un fracaso empresarial honesto (sin actos fraudulentos).
- Deudas heredadas de un familiar fallecido.
- Deudas por sentencia civil o penal por hechos no delictivos (indemnizaciones civiles).
Qué SÍ invalida la buena fe
- Transferir bienes a familiares o testaferros en los meses previos.
- Ocultar cuentas o ingresos en la solicitud.
- Firmar reconocimientos de deuda inflados a favor de familiares para reducir la masa exonerable.
- Contratar más deuda "para llegar a fin de mes" tras haber decidido pedir el BEPI.
- Refinanciaciones abusivas a acreedores concretos que perjudican a los demás.
No haber obtenido el BEPI en los 5 años anteriores
La ley permite acogerse dos veces en la vida, con al menos 5 años de separación entre una y otra. Es un instrumento para deudores honestos que se ven arrastrados por una circunstancia excepcional, no para deudores que usen la ley como estrategia recurrente.
Si obtuviste el BEPI en septiembre de 2022, no puedes solicitarlo de nuevo hasta septiembre de 2027. Si la primera vez lo denegaron (por incumplimiento de un plan de pagos, por ejemplo), el cómputo puede reiniciarse; hay que valorar cada caso.
Colaborar con el juzgado y con la administración concursal
Este requisito se traduce en obligaciones muy concretas:
- Aportar el inventario patrimonial completo al presentar la solicitud (bienes, cuentas, vehículos, seguros de vida, participaciones).
- Aportar la lista de acreedores con importe, fecha y naturaleza de cada deuda.
- Aportar certificados de vida laboral, IRPF de los últimos años, ingresos actuales, cotizaciones a la Seguridad Social.
- Aportar justificantes de las causas de la insolvencia (despidos, cierre de negocio, enfermedad, ruptura).
- Responder a los requerimientos judiciales en plazo.
- No obstaculizar el trabajo del administrador concursal si el juez lo nombra.
En la práctica, esta es la fase en la que más casos se atascan. El deudor no dispone de la documentación completa porque las nóminas antiguas se han perdido, los bancos han cerrado cuentas o Hacienda no facilita los certificados en el mismo día. Un despacho serio anticipa qué hace falta y ayuda a reunirlo en 2-6 semanas.
Requisitos económicos: umbrales y límites
- Umbral de deuda pública exonerable: hasta 10.000 € por organismo (Hacienda + Seguridad Social = hasta 20.000 € combinados). Los primeros 5.000 € por organismo se exoneran íntegramente; del tramo 5.000-10.000 € se exonera el 50 %.
- Mínimo vital protegido: el deudor y su unidad familiar conservan una cantidad para cubrir necesidades básicas, incluso en la modalidad con plan de pagos. Se calcula caso por caso según composición familiar e ingresos.
- Vivienda habitual: en la modalidad con plan de pagos y bajo determinadas condiciones, la vivienda habitual queda protegida.
Requisitos por tipo de deudor
Particular asalariado
- Nómina, extractos bancarios, certificados de deudas y contratos de préstamos.
- No hay requisitos específicos adicionales.
- La ruta habitual es LSO con plan de pagos.
Autónomo con actividad económica
- Documentación fiscal (IRPF, IVA, resúmenes anuales).
- Certificado de deuda con AEAT y TGSS.
- Puede seguir con la actividad durante y después del procedimiento.
- La reforma de 2022 le incluyó explícitamente entre los beneficiarios y admite exoneración parcial de deuda pública.
Ex-empresario tras cierre de una SL
- Documentación del concurso o disolución de la sociedad.
- Detalle de los avales personales firmados.
- Certificados de derivación de responsabilidad de Hacienda/TGSS si existen.
- Estrategia coordinada: concurso de la SL + LSO del socio, en paralelo o secuencia.
Persona con vivienda hipotecada
- Escritura de la hipoteca y últimas 12 cuotas.
- Valoración de mercado de la vivienda.
- Estudio de la modalidad con plan de pagos para conservar la vivienda.
Causas frecuentes de denegación
Aunque más del 90 % de las solicitudes bien preparadas obtienen el BEPI, hay causas que llevan a denegación:
- Falta de buena fe acreditada: transferencias a familiares, ocultación de cuentas.
- Documentación incompleta que impide al juez evaluar la situación.
- Concurso culpable en un procedimiento previo del que el deudor era administrador.
- Oposición fundada de un acreedor con prueba de actos de mala fe.
- Deuda no exonerable predominante (alimentos, responsabilidad civil por delito) que hace la solicitud inútil desde el inicio.
Un buen despacho detecta estas causas en el estudio de viabilidad inicial y advierte al cliente antes de firmar. Si la solicitud tiene bajas probabilidades, es más honrado decirlo que iniciar un procedimiento que va a fracasar.
Preguntas frecuentes sobre los requisitos
¿Tengo que estar sin trabajo para acogerme?
No. La insolvencia no exige carencia total de ingresos. Un asalariado con nómina puede ser insolvente si su renta disponible no cubre las cuotas mensuales de sus deudas.
¿Puedo acogerme si estoy en ASNEF?
Sí. Estar en ficheros de morosidad no impide la Ley de Segunda Oportunidad. De hecho, tras el BEPI el deudor sale automáticamente de ASNEF por las deudas exoneradas.
¿Puedo pedirlo si tengo antecedentes penales?
Depende. Los antecedentes por delitos NO económicos (por ejemplo, tráfico) no impiden el acceso. Los antecedentes por delitos económicos (patrimonio, orden socioeconómico, falsedad, contra Hacienda, contra la SS, contra derechos de trabajadores) sí lo impiden si fueron condenados por sentencia firme en los 10 años previos.
¿Cuenta como mala fe haber pagado una deuda a un familiar antes de solicitar?
Puede contar. Si el pago se hizo en los meses previos y perjudicó a otros acreedores, puede considerarse acto de mala fe. Depende del importe, del momento y del contexto.
¿Cuenta como mala fe haber ocultado una cuenta bancaria?
Sí. Es una de las causas de denegación más habituales. Los administradores concursales cruzan datos con la AEAT y con los bancos, y un ingreso o cuenta no declarado suele salir a la luz.
¿Puedo acogerme si tengo deuda por pensión de alimentos?
Sí, pero la deuda por alimentos es NO exonerable —sobrevive al BEPI—. Se puede acoger a la LSO pero esa deuda concreta no se cancela. Sigue exigible y embargable dentro de los límites legales.
¿Y si soy pensionista?
Sí, se puede. La ley no excluye a pensionistas. La modalidad más habitual es con plan de pagos si la pensión permite ingresos disponibles tras cubrir el mínimo vital, o con liquidación si el pensionista no tiene bienes valiosos.
¿Puedo empezar el procedimiento estando embargado?
Sí. De hecho es una de las razones más habituales para hacerlo: desde el auto de admisión los embargos quedan paralizados y el deudor recupera la nómina íntegra mientras dure el procedimiento.
Cómo empezar
El primer paso es un estudio de viabilidad gratuito. Un despacho especializado analiza si tu caso cumple los requisitos y qué modalidad te conviene (directa o con plan de pagos). En 24-48 horas puedes tener una respuesta clara: si el BEPI es viable, qué probabilidades tiene, qué documentación necesitas reunir y cuánto puede costar.
Analiza tu caso gratis en DeudasFin.com y empieza por saber dónde estás.
Fuentes
- Real Decreto Legislativo 1/2020, de 5 de mayo, Texto Refundido de la Ley Concursal (arts. 486 a 502, con especial atención al art. 487 sobre buena fe y al art. 489 sobre deudas exonerables).
- Ley 16/2022, de 5 de septiembre, de reforma del TRLC (en vigor desde el 26 de septiembre de 2022).
- Ley 58/2003, General Tributaria (infracciones muy graves y graves).
- Real Decreto Legislativo 8/2015, Ley General de la Seguridad Social.
- Directiva (UE) 2019/1023 sobre reestructuración e insolvencia.
- Doctrina del Tribunal Supremo (STS 381/2019, STS 2253/2021).
- Guía de la Agencia Tributaria sobre BEPI y deudas exoneradas.
- BOE.