Ver cómo el banco se ha llevado el dinero de la cuenta, o que la nómina llegue recortada, es de las peores maneras de enterarse de que una deuda ha acabado en el juzgado. Si te está pasando, seguramente te preguntas si todavía llegas a tiempo de hacer algo. Aquí tienes la respuesta, incluida la parte que no es una buena noticia: los embargos no se paran el día que presentas la solicitud.
¿Puedes cancelar tus deudas? Descúbrelo gratis en 3 minutos: el test comprueba si tu caso encaja en la Ley de Segunda Oportunidad.
Hacer el test →¿Estar embargado me impide acogerme a la Ley de Segunda Oportunidad?
Estar embargado no es, por sí solo, un motivo para descartarla. Lo que decide si te sirve se estudia caso por caso: tu situación de insolvencia, qué deudas tienes y cómo te endeudaste, entre otros requisitos. El test te da una primera orientación.
Lo que sí conviene saber es cuándo y hasta dónde frena la ley un embargo, porque ahí es donde más expectativas falsas circulan.
Cuándo se paran los embargos
Los embargos se suspenden cuando el juez declara el concurso, no el día en que presentas la solicitud. Desde ese momento no pueden iniciarse ejecuciones contra los bienes y derechos que forman parte del concurso, y las que están en marcha quedan en suspenso (art. 142 y 143.1 TRLC).
Presentar la solicitud no paraliza por sí solo los embargos que ya existen: la suspensión llega con la declaración de concurso. No damos un plazo, porque no depende de nosotros.
En cada ejecución, la suspensión se decreta en cuanto consta en el procedimiento que se ha declarado tu concurso, y se detiene en el punto en que esté (art. 568.2 LEC).
Lo que la ley no frena
Es importante saberlo para no hacerte ilusiones que luego no se cumplen:
- Hacienda, la Seguridad Social y algunas ejecuciones laborales. Un embargo anterior a la declaración del concurso, de la Administración o de un juzgado laboral, solo puede seguir si el juez del concurso declara que ese bien no es necesario para la actividad profesional o empresarial, y además se cumplen las condiciones de la ley (art. 144.1 TRLC). Si tu caso es el de un embargo de Hacienda, conviene revisarlo con un abogado.
- Tus avalistas y codeudores. La ejecución contra ti se suspende, pero contra quien avaló tu deuda o la firmó contigo puede seguir adelante (art. 568.3 LEC).
- No hay un atajo previo para asalariados o pensionistas. La comunicación de negociaciones con los acreedores (el llamado «preconcurso») solo está abierta a quien ejerce una actividad empresarial o profesional (art. 583.1 TRLC). Un asalariado o un pensionista no la tiene.
Si lo que te amenaza es la casa
Declarado el concurso, se suspenden las ejecuciones hipotecarias en curso, aunque la subasta ya esté anunciada (art. 145 TRLC). El banco solo puede reanudarlas o iniciarlas en los supuestos que fija la ley: por ejemplo, si el juez del concurso declara que el bien no es necesario para tu actividad (arts. 146 y 147), o cuando ha pasado un año desde la declaración de concurso sin que se haya abierto la liquidación (art. 148). Si lo que te amenaza es tu vivienda, esto se estudia caso por caso.
Si tu caso es el de una vivienda con hipoteca, lee también cómo conservar tu vivienda con la Ley de Segunda Oportunidad.
Cuánto de tu sueldo o tu pensión no te pueden embargar
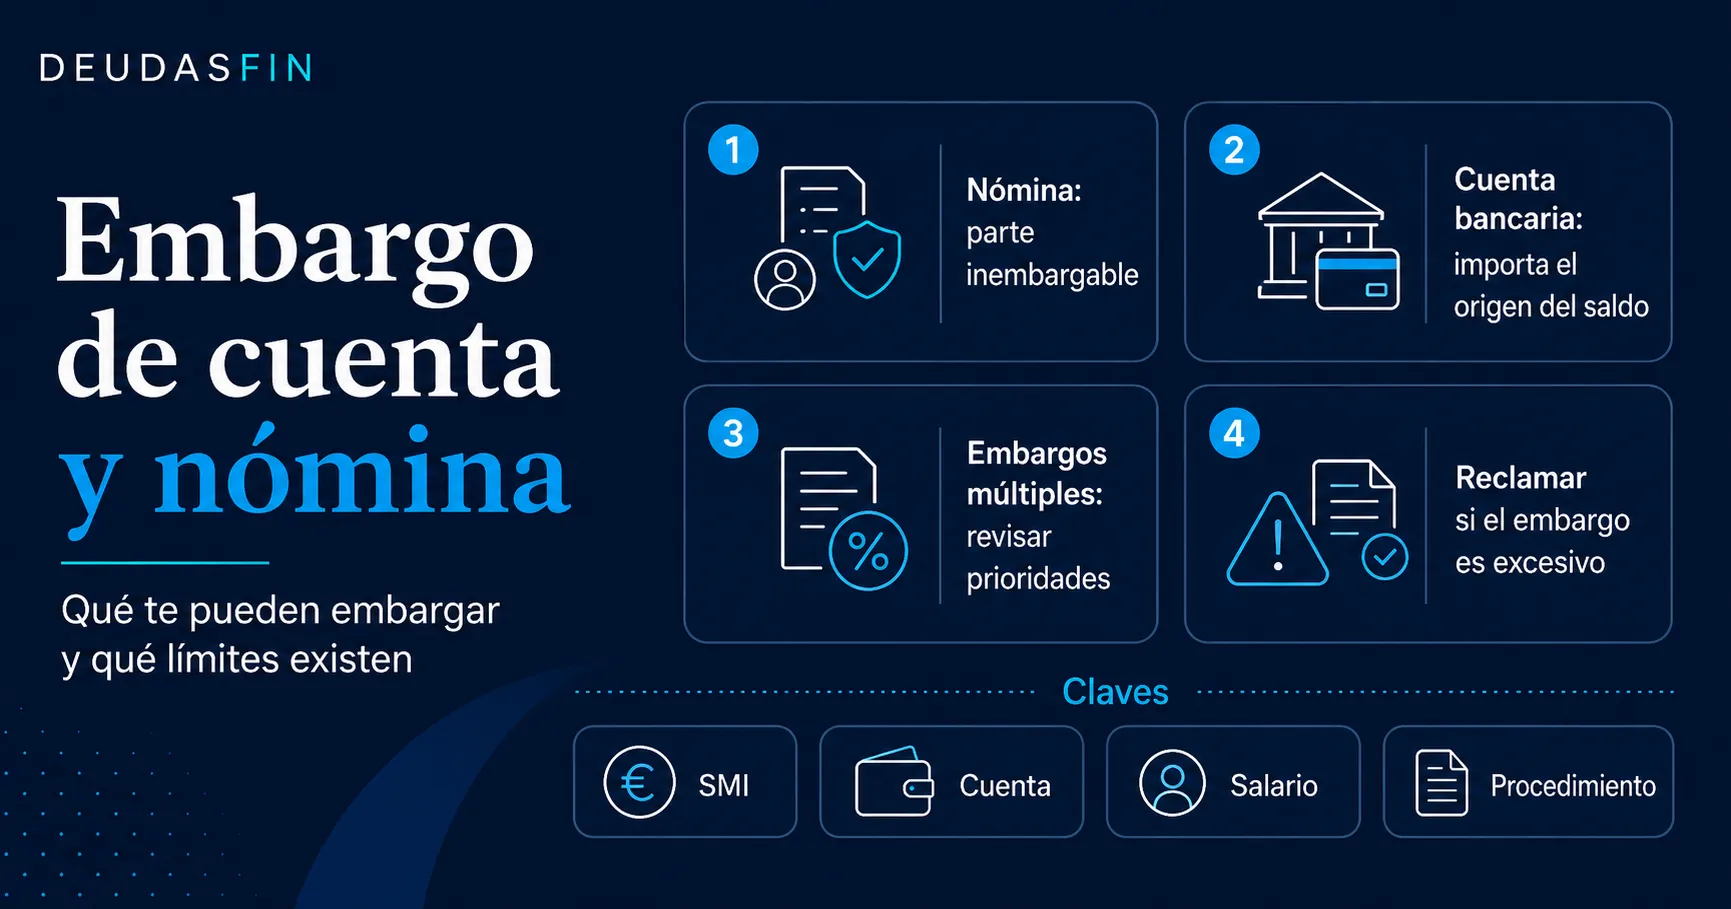
Mientras el embargo siga, hay una parte que la ley protege. En 2026 no pueden embargarte la parte del sueldo o de la pensión (neto) que no supere 1.221 € al mes. Sobre lo que exceda se aplica un porcentaje por tramos, del 30 % al 90 %, que puede rebajarse si tienes cargas familiares (art. 607 LEC y Real Decreto 126/2026).
Si quieres ver qué pasa cuando el embargo es de una cuenta, lee ¿Me pueden embargar todo el dinero de la cuenta o la nómina?.
Qué es una ejecución de título judicial y cómo se llega a ella
Una ejecución de título judicial es la fase en la que el juzgado, a petición del acreedor, cobra por la fuerza lo que ya consta en una resolución judicial: por ejemplo, una sentencia de condena firme o un monitorio en el que ni se pagó ni se contestó. Está detrás de muchos de los embargos que se piden al juzgado.
Un camino habitual es el de un procedimiento monitorio al que no se respondió. Funciona así:
- El juzgado te requiere para que, en veinte días, pagues o expliques por escrito, de forma fundada, por qué no debes esa cantidad (art. 815.1 LEC).
- Si no haces nada, se da por terminado el monitorio y el acreedor puede pedir la ejecución con una simple solicitud (art. 816 LEC). Si la deuda viene de un contrato de consumo, antes de requerirte el juez revisa si hay cláusulas abusivas y puede proponer que solo se te reclame la parte que no proviene de ellas (art. 815.3 LEC).
- Para oponerte a una reclamación de más de 2.000 € necesitas abogado y procurador (arts. 814.2, 818.1, 23.2 y 31.2 LEC).
Si has recibido un requerimiento y aún estás a tiempo, mira ya la fecha: es lo primero que conviene revisar. Tienes más información en qué pasa si no respondes a un monitorio.
Qué puedes hacer ahora
- Reúne lo que tengas: las notificaciones del juzgado, los decretos y los requerimientos, y apunta qué embargos hay, quién los ha pedido y en qué punto está cada uno.
- Anota las fechas de cualquier plazo que te hayan dado.
- Haz el test de viabilidad. Tarda unos minutos y te da una primera orientación y una lista inicial de documentación. No sustituye el estudio de tu caso.
Preguntas frecuentes
¿Se me para el embargo de la nómina en cuanto presento la solicitud?
No. Presentar la solicitud no paraliza por sí solo los embargos que ya existen: se suspenden cuando el juez declara el concurso.
¿Cuánto de mi sueldo no me pueden embargar?
En 2026, la parte del sueldo (neto) que no supere 1.221 € al mes. Sobre lo que exceda se aplica un porcentaje por tramos, del 30 % al 90 %, que puede rebajarse si tienes cargas familiares.
¿Y si me embargan la pensión?
Se aplica la misma regla que al sueldo: no pueden embargarte la parte que no supere 1.221 € al mes en 2026, y sobre el exceso se aplican los porcentajes por tramos.
¿Se para también el embargo que me ha puesto Hacienda?
No siempre. Un embargo de la Administración anterior a la declaración del concurso solo puede seguir si el juez del concurso declara que el bien no es necesario para la actividad profesional o empresarial, y se cumplen las demás condiciones del art. 144 TRLC. Depende de cada caso.
¿Se paraliza la ejecución contra mi avalista?
No. La ejecución contra ti se suspende, pero contra tus avalistas o codeudores puede seguir adelante.
¿Se para la subasta de mi casa?
Una vez declarado el concurso, se suspenden las ejecuciones hipotecarias en curso, aunque la subasta ya esté anunciada. El banco solo puede reanudarlas en los supuestos que prevé la ley, por ejemplo si el juez declara que el bien no es necesario para tu actividad. Si lo que te amenaza es tu vivienda, se estudia caso por caso.
Me llegó un requerimiento de monitorio y no contesté. ¿Qué pasa ahora?
Si no haces nada, se da por terminado el monitorio y el acreedor puede pedir la ejecución con una simple solicitud. No es una situación sin salida, pero conviene estudiarla cuanto antes con un abogado.
¿Puedo evitar que me embarguen si pido la Ley de Segunda Oportunidad?
Puede frenar los embargos que prevé la ley cuando el juez declara el concurso. No los frena todos ni de inmediato, y no es una solución para todo el mundo. Por eso lo primero es estudiar qué embargos tienes y en qué fase están.
¿Y ahora?
Si tienes un embargo en marcha, lo útil es saber con exactitud cuál es y en qué punto está. Haz el test o cuéntanos tu caso: si la Ley de Segunda Oportunidad no es lo que te conviene, te lo decimos y te orientamos hacia otra salida.